劳务派遣工资账务处理全解析 联络公司劳务派遣业务实务指南
随着企业用工形式的多样化,劳务派遣已成为众多公司灵活配置人力资源的重要手段。劳务派遣业务的工资账务处理涉及用工单位、派遣公司、劳动者三方关系,以及增值税差额征税等特殊规定,实务中极易出现税务风险与会计差错。本文以联络公司开展劳务派遣业务为背景,系统解析劳务派遣工资的账务处理流程与关键要点,帮助财务人员规范操作。
一、劳务派遣业务的基本模式与法律关系
在联络公司劳务派遣业务中,通常涉及三方主体:
- 劳务派遣公司(即联络公司):与劳动者签订劳动合同,负责支付工资、缴纳社保公积金,并将劳动者派遣至用工单位。
- 用工单位:实际使用劳动者,向派遣公司支付服务费用(含劳动者工资、社保及管理费)。
- 劳动者:与派遣公司存在劳动关系,但在用工单位提供劳动。
根据《劳务派遣暂行规定》,派遣公司需履行用人单位义务,包括工资支付、社保缴纳等。因此,工资账务处理主要发生在派遣公司一方,而用工单位则作为成本费用列支。
二、劳务派遣公司(联络公司)的账务处理
联络公司作为派遣方,其收入包括两部分:一是代收转付的劳动者工资、社保等;二是自身收取的管理费。根据《企业会计准则第14号——收入》,劳务派遣属于提供劳务服务,应确认收入。但增值税方面,可选择差额征税。
(一)一般计税方法下的账务处理
假设联络公司当月向用工单位收取含税款项106,000元,其中代付工资80,000元、社保10,000元,管理费16,000元(含税)。
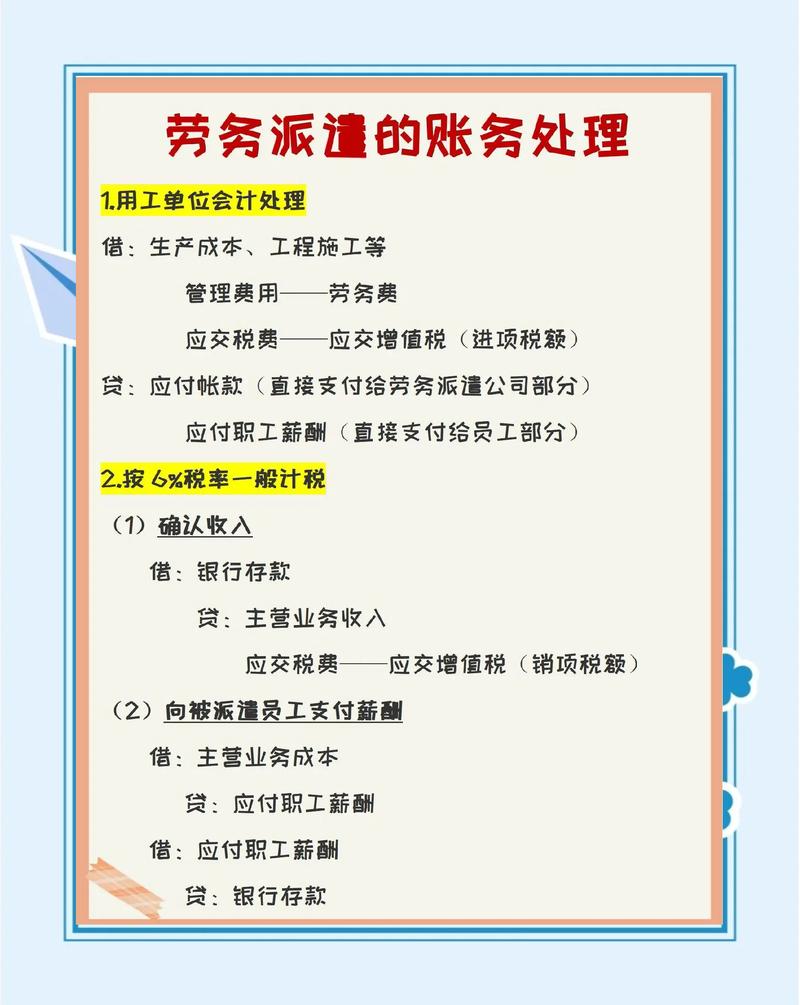
1. 收到用工单位款项时:
借:银行存款 106,000
贷:主营业务收入 100,000
应交税费——应交增值税(销项税额) 6,000
2. 支付劳动者工资、社保时:
借:主营业务成本 90,000
贷:应付职工薪酬——工资 80,000
应付职工薪酬——社保 10,000
借:应付职工薪酬——工资 80,000
应付职工薪酬——社保 10,000
贷:银行存款 90,000
此方法下,联络公司按全额确认收入,但成本也相应较高,适合管理费占比较小的业务。
(二)差额征税下的账务处理
根据财税〔2016〕47号文,劳务派遣公司可选择差额纳税,以取得的全部价款和价外费用,扣除代用工单位支付给劳动者的工资、福利和社保及住房公积金后的余额为销售额,按5%征收率计算缴纳增值税。
沿用上例,选择差额征税:
销售额 = 106,000 - 80,000 - 10,000 = 16,000元
应交增值税 = 16,000 ÷ (1+5%) × 5% = 761.90元
1. 收到用工单位款项时:
借:银行存款 106,000
贷:主营业务收入 105,238.10
应交税费——简易计税 761.90
注意:差额征税下,成本不得抵扣进项税,但支付给劳动者的费用冲减销售额。实务中,可将代付部分通过“主营业务成本”核算,但需在申报时调整。
2. 支付工资社保时:
借:主营业务成本 90,000
贷:应付职工薪酬 90,000
借:应付职工薪酬 90,000
贷:银行存款 90,000
3. 缴纳增值税时:
借:应交税费——简易计税 761.90
贷:银行存款 761.90
差额征税能有效降低税负,但需注意备案及发票开具要求(使用差额征税模块)。
三、用工单位的账务处理
用工单位支付给联络公司的款项,应区分是否包含代付工资。通常,用工单位将全部款项作为劳务费支出。
借:管理费用/生产成本——劳务费 106,000
贷:银行存款 106,000
若取得增值税专用发票,且采用一般计税,可抵扣进项税额(但差额征税下,专票税额仅限管理费部分)。
四、关键注意事项与风险提示
- 税务处理选择:联络公司应根据自身情况选择一般计税或差额征税,一经选择,36个月内不得变更。
- 发票开具:差额征税时,发票需通过差额开票功能,注明扣除额。用工单位取得发票后,仅能就管理费部分抵扣进项。
- 社保与个税:联络公司作为用人单位,需依法代扣代缴个税,并缴纳社保。工资账务应与社保申报一致,避免差异。
- 合同签订:明确约定费用构成、支付方式、发票类型,避免纠纷。
- 会计准则差异:小企业会计准则下,科目设置可简化,但税务处理一致。
五、联络公司劳务派遣业务优化建议
针对联络公司,建议:
- 建立独立台账,记录每名派遣员工的工资、社保、管理费,便于差额扣除。
- 采用信息化系统,自动计算差额征税销售额,减少人工误差。
- 定期与用工单位对账,确保代付费用及时结算。
- 关注政策变化,如社保入税、增值税税率调整等,及时调整账务。
劳务派遣工资账务处理的核心是准确区分代收转付与自身收入,合理选择计税方法,确保合规。联络公司作为专业派遣机构,应规范财务核算,既保障劳动者权益,又降低企业税负,实现三方共赢。
如若转载,请注明出处:http://www.dazhongqiguan.com/product/54.html
更新时间:2026-10-09 07:34:56